

Fonlar Devlet Güvencesinde mi? TMSF ve YTM Neyi Kapsar (2026)
Fonlar devlet garantisinde mi? TMSF yalnızca mevduatı 1,2 milyon TL'ye kadar korur; fonları yasal ayrım ve YTM korur. Katılım fonu ile yatırım fonu farkını da sade dille anlattık.
Bankadaki parayla fondaki para aynı şey değil. İkisi de "birikimim" diye aklınızda dursa da, bir sorun çıktığında arkalarında duran güvence bambaşka. Bu yazıda tek bir soruya net cevap veriyoruz: fonlar devlet garantisinde mi, değilse paranızı ne koruyor?
Kısa cevap: Hayır, ama korumasız da değil
Devletin doğrudan garanti verdiği şey mevduattır. Yatırım fonlarında böyle bir devlet garantisi yok. "Anapara korumalı" ya da "garantili" adı taşıyan fonlar da buna dahil; o koruma fonun kendi stratejisinden gelir, devletten değil.
Ama bu, fondaki paranızın sahipsiz olduğu anlamına gelmiyor. Fonlar üç ayrı katmanla korunuyor; aşağıda tek tek anlatalım.
TMSF yatırım fonlarını kapsıyor mu?
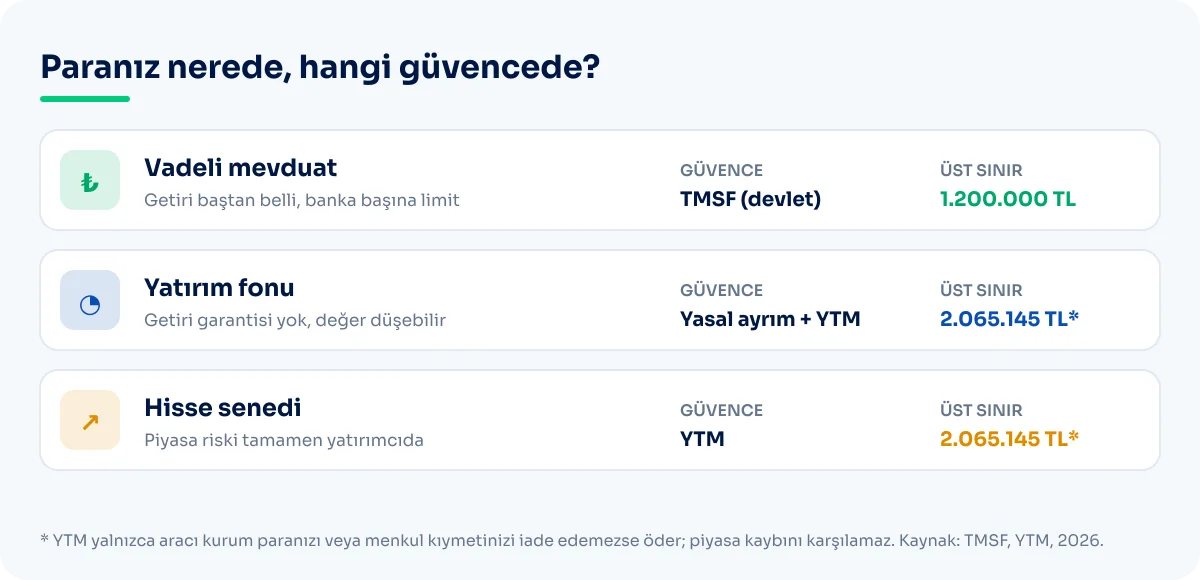
Kapsamıyor. TMSF yani Tasarruf Mevduatı Sigorta Fonu, bankadaki mevduat ve katılım hesaplarını korur. Mevduat sigortası limiti 2026 itibarıyla her bankada, kişi başına 1.200.000 TL. Önceki limit 950.000 TL idi.
Bu limit banka başına hesaplanır. Yani iki ayrı bankada 1 milyon TL'niz varsa ikisi de ayrı ayrı güvence altındadır. Tek bankada 2 milyon TL'niz varsa ilk 1,2 milyon TL korunur. Fon, repo, tahvil ve bono ise TMSF'nin dışında kalır.
Pratik bir ipucu
Mevduatınız 1,2 milyon TL'yi aşıyorsa parayı farklı bankalara bölmek, devlet güvencesini katlamanın en kolay yolu. Faizi de karşılaştırarak bölerseniz iki işi birden görmüş olursunuz.
Katılım fonu ile yatırım fonu farkı
En çok karışan konu bu. İsimler birbirine benzediği için insanlar ikisini aynı sanıyor:
- Katılım bankasındaki "katılım fonu" hesabı: Katılım bankasında açtığınız, mevduata benzer bir hesap. TMSF güvencesinde, 1,2 milyon TL'ye kadar korunur.
- TEFAS'tan aldığınız "katılım fonu": Faizsiz esaslarla yönetilen bir yatırım fonu. TMSF kapsamında değil, getirisi de garanti değil.
Kısacası katılım fonu ile yatırım fonu farkı, paranın bankanın bilançosunda mı yoksa ayrı bir fon portföyünde mi durduğudur. Hesap açarken sözleşmede "hesap" mı "pay" mı yazdığına bakmanız yeterli.
Fon güvenli mi? Fonu koruyan üç katman
Devlet garantisi olmasa da fon güvenli mi sorusunun cevabı, fonun nasıl kurulduğunda saklı:
- Yasal ayrım: 6362 sayılı Sermaye Piyasası Kanunu'na göre fonun parası, fonu yöneten şirketin parasından ayrıdır. Haczedilemez, rehnedilemez, şirketin borçlarına karışmaz.
- Bağımsız saklama: Fonun varlıkları yönetim şirketinin kasasında değil, ayrı bir saklama kuruluşunda durur.
- Denetim: Fonlar Sermaye Piyasası Kurulu'nun (SPK) gözetimindedir, fiyatları her gün açıklanır.
Bu koruma "paranız kaybolmaz" demek; "değer kaybetmez" demek değil. Fonun içindeki hisse ya da tahvil düşerse fon da düşer. Bu, fon yatırımının doğası.
Yatırımcı tazmin merkezi limiti ne kadar?
Bir de Yatırımcı Tazmin Merkezi (YTM) var. Aracılık yapan kurum iflas ederse ya da paranızı veya menkul kıymetinizi zamanında iade edemezse devreye girer. Yatırımcı tazmin merkezi limiti 2026 için yatırımcı başına 2.065.145 TL.
Dikkat: YTM piyasa düşüşünü karşılamaz. Fonunuz yüzde 10 değer kaybettiyse bunu kimse tazmin etmez; YTM yalnızca "kurum paramı vermiyor" durumunda çalışır.
| Mevduat | Yatırım fonu | |
|---|---|---|
| Devlet güvencesi | Var (TMSF) | Yok |
| Üst sınır | 1.200.000 TL / banka | YTM: 2.065.145 TL (kurum kaynaklı) |
| Getiri | Baştan belli | Garanti değil |
| Değer kaybı riski | Yok | Var |
Peki ne yapmalı?
Kural basit: Kısa vadede mutlaka elinizde olması gereken parayı mevduatta, uzun vadeli ve biraz risk alabileceğiniz parayı fonda tutun. Fon seçerken risk değerine (1–7 arası) ve fonun türüne bakın; risk değeri yükseldikçe dalgalanma da artar.
Sık Sorulan Sorular
Fonlar devlet garantisinde mi?
Hayır. Devlet garantisi (TMSF) yalnızca mevduat ve katılım hesaplarını, banka başına 1,2 milyon TL'ye kadar kapsar. Fonlar ise yasal ayrım, bağımsız saklama ve SPK denetimiyle korunur.
Anapara korumalı fon devlet güvencesinde mi?
Hayır. Anapara koruması fonun yatırım stratejisinden gelir; devlet garantisi değildir.
YTM fon zararımı öder mi?
Hayır. YTM yalnızca aracı kurum iflas ederse veya varlıklarınızı iade edemezse öder; piyasadaki değer kaybını karşılamaz.
Paranızı nerede değerlendirmeli?
Mevduat faizlerini ve fonları ücretsiz, tarafsız karşılaştırın; size uygun dengeyi kurun.
Mevduat ve Yatırım Seçenekleri